食事補助の非課税枠改正とは?2026年からの変更点と注意点
結論から言うと、食事補助の非課税枠は、2026年4月1日の改正で月額7,500円へ引き上げられました。ただし、企業負担が自動的に非課税になるわけではありません。この記事は、食事補助制度を見直す経営層・管理部門長の方に向けたものです。オフィス常設型の社食サービスを提供する新宿中村屋が新要件と企業の対応を解説します。
食事補助の非課税枠は2026年4月に改正
国税庁の法令解釈通達改正により、食事補助の非課税限度額が変更されました。2026年4月1日以後に支給する食事から、新しい限度額が適用されます。
制度を利用するには、企業負担額だけでなく、従業員の負担割合も確認しなければなりません。
参考|国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」 適用日:2026年4月1日以後
月額7,500円へ引き上げ
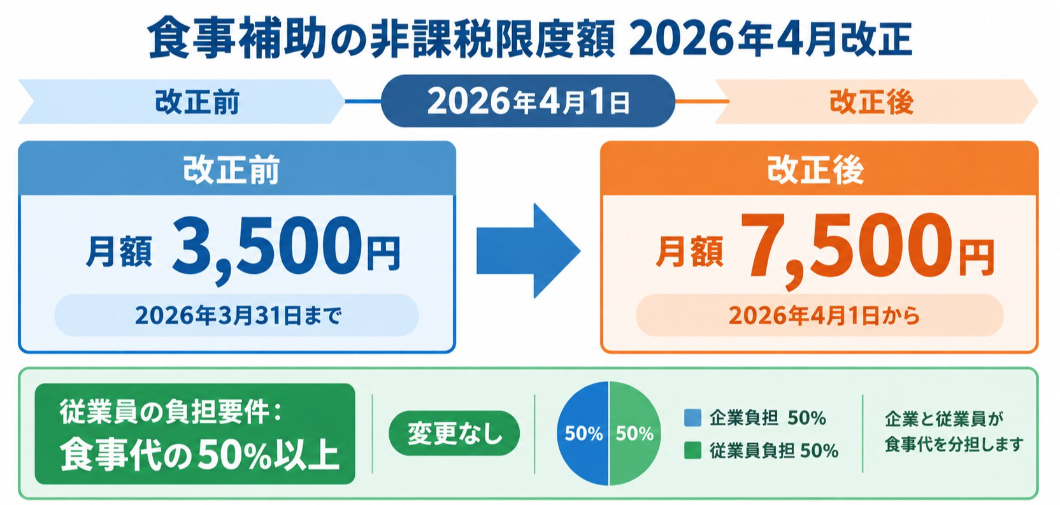
食事補助の非課税限度額は、従業員一人あたり月額7,500円です。2026年4月1日から適用されています。
月額7,500円は、企業が負担する食事代に関する上限です。食事代の総額や、従業員が支払った金額とは区別します。
制度改正により、企業は食事補助の予算を見直しやすくなりました。一方、限度額まで一律に現金で支給すればよい制度ではありません。
改正前の月額3,500円との違い
改正前の非課税限度額は月額3,500円でした。約40年ぶりの改正により、2026年4月1日から月額7,500円へ引き上げられています。
主な違いは次のとおりです。
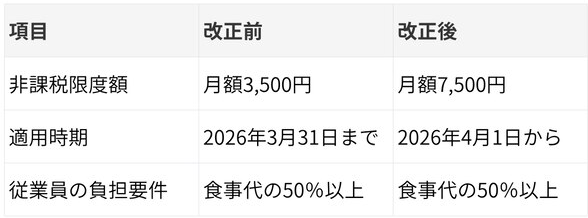
2026年8月時点の制度情報です。限度額は変わりましたが、従業員が負担すべき割合は変わっていません。
改正後の食事補助を非課税にする2つの要件
2026年8月時点で、食事補助を非課税として扱うには、次の要件を両方満たす必要があります。
・従業員が食事代の50%以上を負担する
・企業負担額が従業員一人あたり月額7,500円以下である
どちらか一方だけでは、非課税要件を満たしません。制度設計では、負担割合と月額上限を分けて確認します。
従業員が食事代の50%以上を負担する
一つ目の要件は、従業員が食事代の50%以上を負担することです。言い換えると、企業の負担割合は50%以下に収めます。
従業員負担額は、購入時の決済や給与からの控除などで確認します。制度全体の平均ではなく、従業員ごとの利用実績を把握できる運用が必要です。
利用回数が月ごとに変わる場合は、次の項目を記録します。
・対象となる食事代
・従業員が負担した金額
・企業が負担した金額
・食事を提供した時期
・従業員ごとの利用実績
企業負担を月額7,500円以下にする
二つ目の要件は、企業負担を従業員一人あたり月額7,500円以下にすることです。2026年4月1日から適用されている限度額です。
企業負担が月額7,500円以下でも、従業員の負担が食事代の50%未満であれば要件を満たしません。反対に、従業員が50%以上を負担していても、企業負担が限度額を超える場合は注意が必要です。
料金プランと企業負担の検討に役立つ資料をご用意しています。
予算を整理する段階でもご覧いただけます。
非課税枠改正後の計算方法
非課税要件を確認するときは、食事代の総額、従業員負担額、企業負担額を分けます。
確認する順序は次のとおりです。
1.対象となる食事代の総額を確認する
2.従業員負担額を確認する
3.従業員が50%以上を負担しているか確認する
4.企業負担が月額7,500円以下か確認する
5.従業員ごとの記録を保存する
従業員負担額と企業負担額の確認手順
まず、対象期間に提供した食事代を集計します。
次に、従業員が支払った金額を差し引き、企業が負担した金額を確認します。
請求書だけでは、従業員ごとの負担額が分からないこともあります。決済記録などと照合できる仕組みがあると安心です。
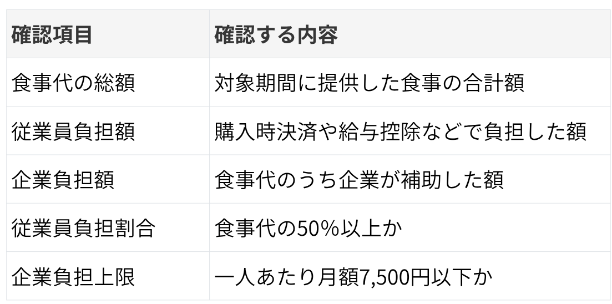
非課税要件を満たす場合の計算例
企業と従業員が食事代を50%ずつ負担する場合、負担割合の要件を満たします。さらに、企業負担が一人あたり月額7,500円以下であれば、二つの要件を満たす形になります。
計算時は、次の二段階で判定します。
・従業員負担額 ÷ 食事代の総額が50%以上か
・企業負担額が月額7,500円以下か
実際の税務上の取り扱いは、支給方法や勤務条件によって異なる場合があります。
要件を満たさない場合の考え方
非課税要件を満たさない食事補助は、給与として課税される可能性があります。要件から外れた場合の課税範囲は、個別の条件を踏まえて確認しなければなりません。
現金による食事手当は、原則として給与として扱われます。ただし、勤務条件などによる取り扱いもあるため、一律には判断できません。
※自社の提供方法と勤務条件を前提に課税範囲を確認
※経理・労務担当者または税理士による最終確認を実施
2026年の改正を受けて企業が見直す項目
非課税限度額の変更を受け、既存の食事補助制度を見直す企業もあるでしょう。ただし、補助額だけを増やすと、管理方法や社内規程とのずれが生じる可能性があります。
予算、対象者、利用記録、給与処理を一体で確認することが大切です。
食事補助の予算と負担割合
最初に、現在の企業負担額と従業員負担額を確認します。そのうえで、月額7,500円までの範囲をどのように活用するか検討します。
限度額を上限まで使う必要はありません。従業員数、利用見込み、継続可能な予算を踏まえて補助額を決めます。
従業員が食事代の50%以上を負担する要件も、同時に満たせる設計にしてください。
対象者と対象となる食事
食事補助を非課税にするための前提として、全従業員(パート・アルバイト含む)が対象となっていることが必要です。夜勤者やシフト勤務者、複数拠点の従業員が利用できるかも確認しましょう。
対象となる食事や商品も社内規程で定めます。食事以外の商品を一緒に扱う場合は、対象額を区別できる仕組みが必要です。
利用実績と企業負担額の管理方法
従業員ごとの利用額が変動する制度では、月単位で実績を把握できるようにします。管理項目には、次のものがあります。
・利用者
・利用日
・食事代
・従業員負担額
・企業負担額
・決済方法
・記録の確認者
人事、経理、サービス運用担当者の間で、誰がどの記録を管理するか決めておきます。
社内規程と給与処理
補助額や対象者を変更する場合は、福利厚生規程や給与処理との整合性を確認します。従業員への周知時期と、新制度の適用日も明確にしましょう。
制度の名称ではなく、実際の提供方法や負担状況に基づいて判断する必要があります。個別の税務判断は専門家へ確認してください。
食事補助制度を見直す手順と注意点
制度の見直しは、現在の利用実績を把握してから進めます。非課税枠が広がったことだけを理由に予算を増やすのではなく、利用しやすさも検証しましょう。
現在の制度と利用実績を確認する
既存制度について、対象者、補助額、利用率、管理方法を確認します。利用していない従業員には、その理由を尋ねる方法があります。
勤務時間と提供時間が合わない場合や、利用方法が知られていない場合もあります。金額以外の課題も整理することが重要です。
提供方法と予算を再設計する
食事補助には、社員食堂、弁当型、チケット型、常設型などがあります。従業員が利用しやすく、企業が実績を管理しやすい方法を選びます。
その際には予算とあわせてオフィスの環境や従業員のニーズを踏まえて検討します。
経理・労務担当者や税理士へ確認する
制度案を作成したら、経理・労務担当者へ共有します。対象者、企業負担額、従業員負担額、利用記録の方法を確認してください。
税務上の判断が必要な部分は、税理士へ相談します。国税庁の最新情報も併せて確認しましょう。
オフィス常設型の社食サービスを食事補助に活用する方法
Office Stand By Youは、新宿中村屋がのシェフが開発した、常温保管が可能なスープをオフィスに常設する社食サービスです。スープは当サービス限定で、電子レンジで90秒温めて食べることができます。
保管は常温が可能なため、設置に電源は不要です。また、決済に専用のアプリや端末も不要なため、従業員だけでなく担当者も管理負担が少なく嬉しいサービスとなっています。
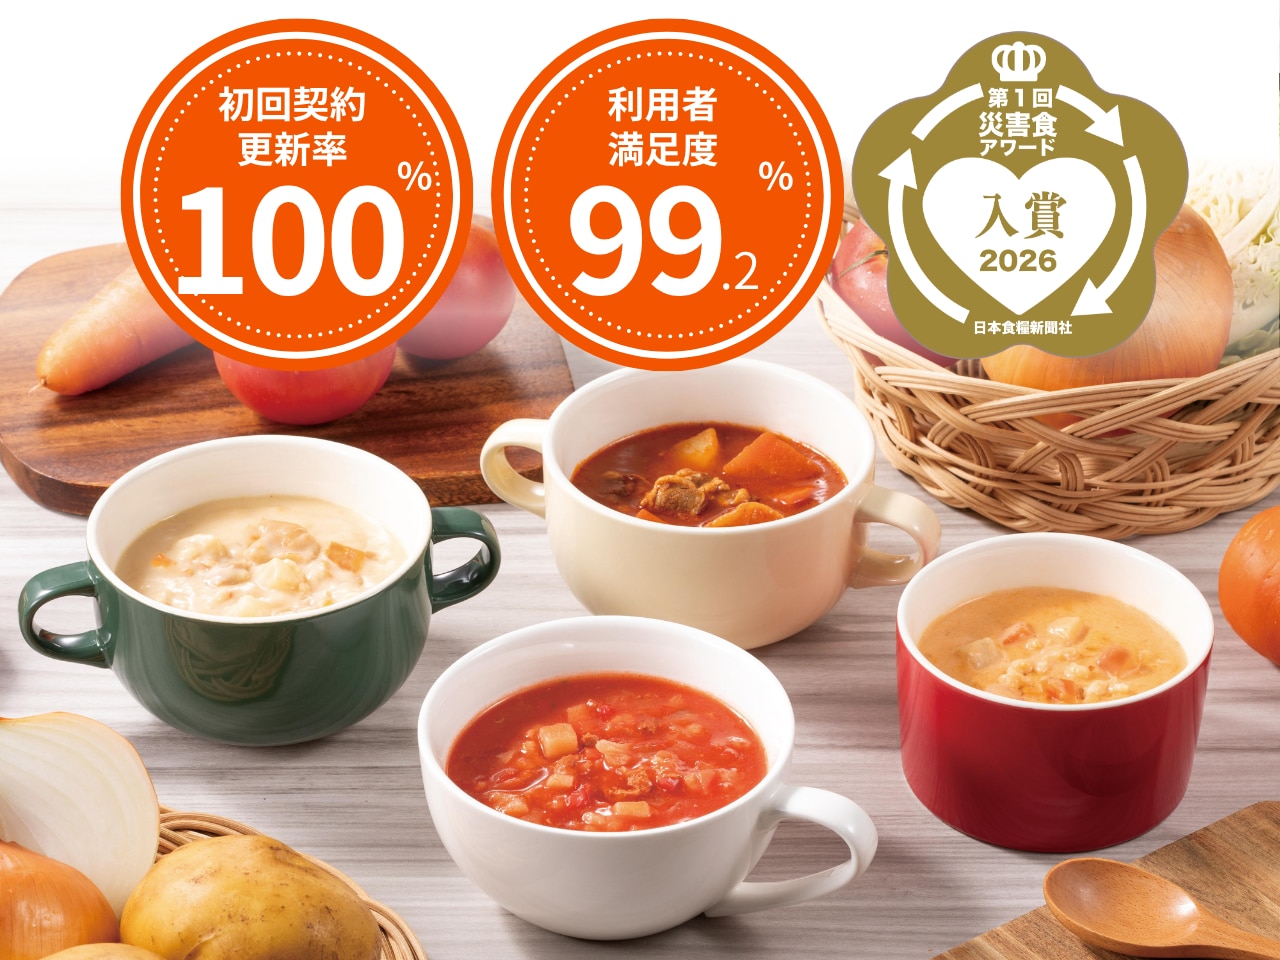
従業員販売価格と企業負担を設計する
Office Stand By Youでは、2026年8月時点、従業員販売価格を150円、250円、300円など企業ごとに自由に設定できます。導入企業では250円の設定が最多となっており、目的や続けやすさなどから自社に合う価格を決定します。
最小のお届け個数は月32個です。
従業員購入代金を1個250円とし、32個が完売した場合、企業の実質負担額は税別月額18,000円程度となります。
実際の企業負担は、契約プランや販売価格で異なります。食事補助の非課税制度を活用する場合は、従業員ごとの負担割合と企業負担額を確認してください。
OfficeStandByYouのサービスサイトでは、商品や利用方法を紹介しています。
導入事例:BOOKOFF SUPER BAZAAR 409号川崎港町店様
BOOKOFF SUPER BAZAAR 409号川崎港町店様は、2026年1月に隣接していたスーパーが閉店したことをきっかけに、食環境の改善と従業員満足度の向上を目的として導入いただきました。
導入後は、食の選択肢拡大や従業員同士のコミュニケーションに活用いただいています。
また、購入時にQRを読み取り利用者がログインを行うことで、購入ユーザーと利用金額の把握に活用しています。
詳しくは、導入事例一覧からご覧いただけます。
食事補助の非課税枠改正に関するよくある質問
月額7,500円は従業員一人あたりですか?
はい。月額7,500円は、従業員一人あたりの企業負担に関する限度額です。2026年4月1日から適用されています。
従業員が食事代の50%以上を負担する要件も満たす必要があります。
現金で支給する食事手当も対象ですか?
現金で支給する食事手当は、原則として給与として扱われます。ただし、勤務条件などによる取り扱いがあるため、自社の状況に応じた確認が必要です。
国税庁の情報を確認し、経理・労務担当者または税理士へご相談ください。
改正前の月額3,500円はいつまで適用されますか?
改正前の月額3,500円は、2026年3月31日までの限度額です。
2026年4月1日以後に支給する食事から、月額7,500円が適用されます。
最終的な税務判断は誰に確認しますか?
まずは、貴社の経理・労務担当者へ制度案を共有します。必要に応じて、税理士や所轄の税務署へ確認してください。
OfficeStandByYouの実務的な条件は、導入や運用に関するよくある質問も参考にしてください。
検討段階に合わせ、次の情報をご用意しています。
Copyright © NAKAMURAYA CO.,LTD. All Rights Reserved.