

食事代を福利厚生費にする条件とは?制度設計と注意点を解説
結論から言うと、食事代を福利厚生費として扱えるかは、対象者や提供方法、企業と従業員の負担状況などで判断されます。非課税要件とは分けて確認することが重要です。
この記事は、食事補助制度を検討する経営層や管理部門長の方に向けたものです。オフィス常設型の社食サービスを提供する新宿中村屋が制度設計と注意点を解説します。
この記事の内容を、担当者向けに1冊にまとめた資料もご用意しています。(無料)
ダウンロードはこちら
食事代が福利厚生費になるかは提供方法と条件によって異なる
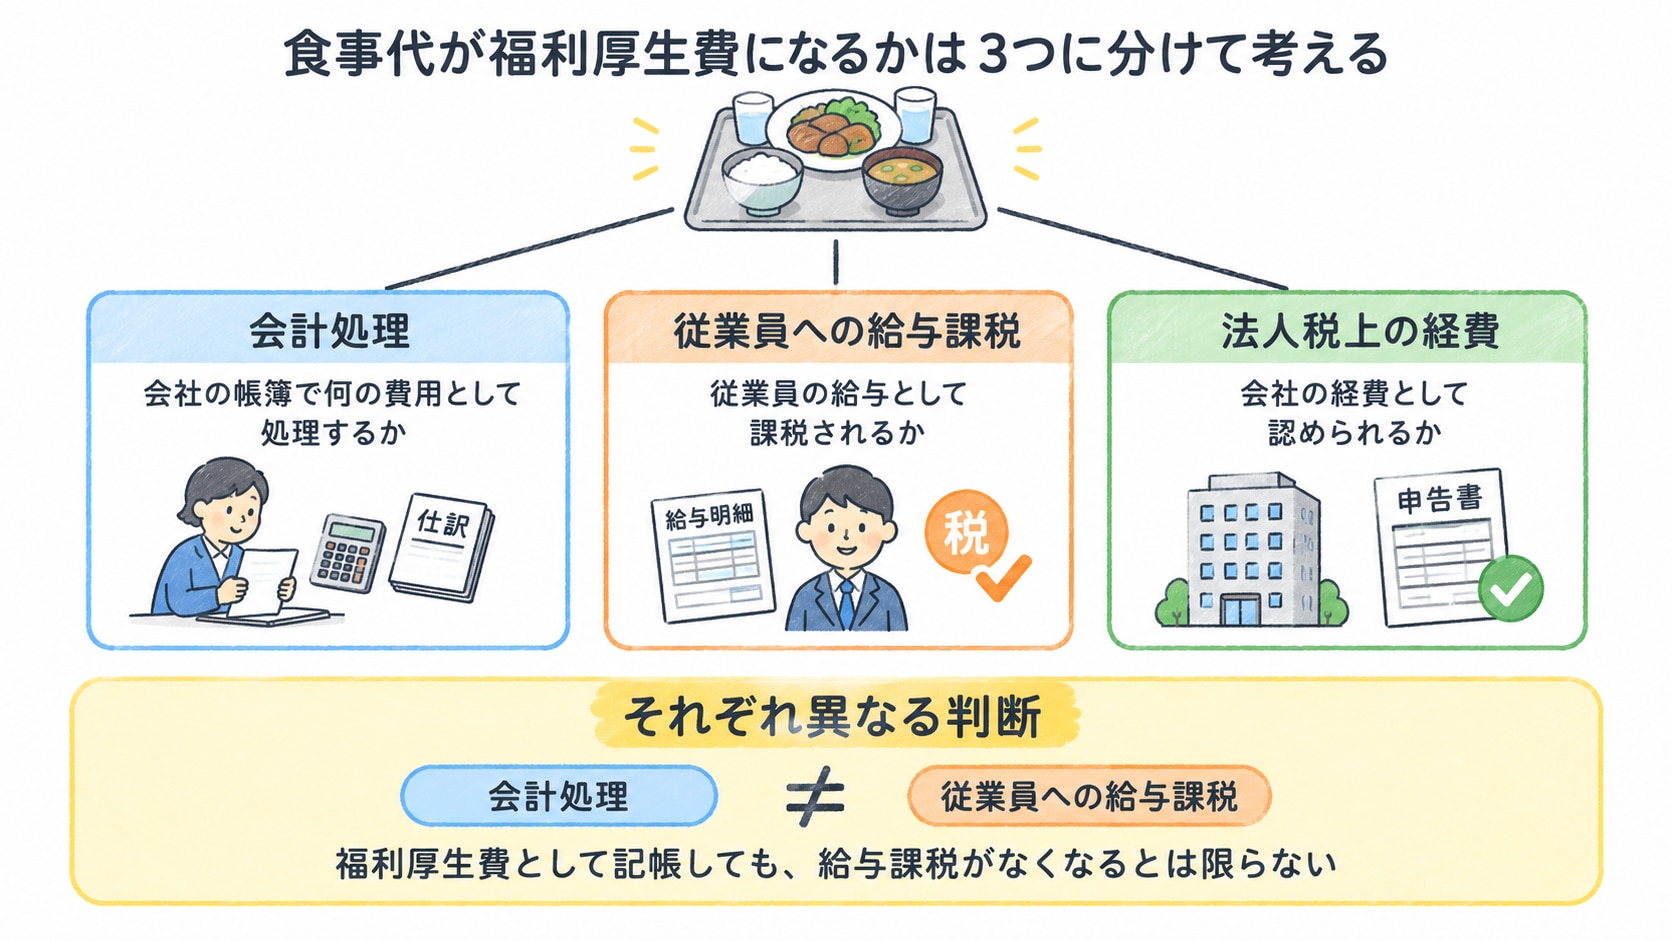
食事補助に関する税務は、次の3つに分けると理解しやすくなります。
・会社の帳簿で何の費用として処理するか
・従業員の給与として課税されるか
・法人税の計算上、会社の経費として認められるか
これらは、それぞれ異なる判断です。福利厚生費として記帳しただけで、従業員への給与課税がなくなるとは限りません。
福利厚生費と給与課税は別の問題
会社が食事代を福利厚生費として記帳することと、従業員への給与として課税されないことは別の問題です。
国税庁が示す食事補助の非課税要件を満たさない場合は、従業員が受けた利益が給与として扱われる可能性があります。
次の順番で整理すると分かりやすくなります。
・誰を対象にする制度か
・食事を提供するのか、現金を支給するのか
・従業員はいくら負担するのか
・企業の負担はいくらになるのか
・利用実績を記録できるか
福利厚生としての食事補助の基本と制度設計でも、制度の考え方を紹介しています。
参考|国税庁「食事を支給したとき」
現金支給と食事の提供は扱いが異なる
食事補助には、次のような提供方法があります。
・会社が食事や食品を用意する
・食事券などを従業員へ提供する
・社内販売する食事代の一部を会社が負担する
・食事手当として現金を支給する
現金による食事手当は、食事そのものを提供する場合とは扱いが異なります。非課税限度額以内でも、自動的に非課税になるわけではありません。夜勤者などについては、勤務条件によって異なる取り扱いが示されている場合があります。自社の条件に当てはまるか、個別に確認してください。
参考|国税庁「給与所得となるもの」「給与等に係る経済的利益」
食事代を福利厚生費として扱うために確認したい条件
福利厚生費として処理できるかは、制度の目的や対象者、提供方法、金額、運用実態などを踏まえて判断されます。
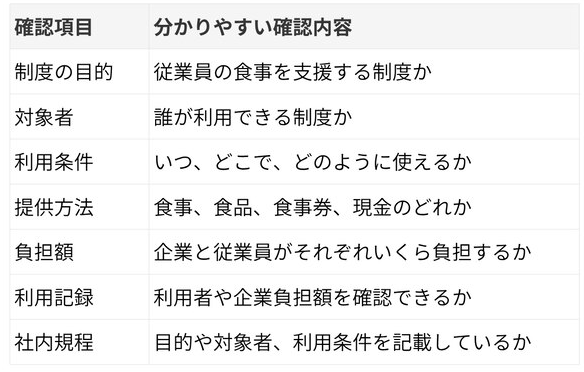
単に「福利厚生」という名称を付ければよいわけではありません。次の項目を整理し、経理担当者や税理士へ共有しましょう。
対象者を合理的な基準で定める
制度の対象者は、雇用形態や勤務場所、勤務時間などを踏まえて定めます。
一部の役員や従業員だけを対象にする場合は、個人への報酬と判断されないか確認が必要です。対象を限定する理由を明確にし、社内規程へ記載しておくと説明しやすくなります。
全従業員が利用できる機会を整える
対象となる従業員が、制度を利用できる機会を確保します。全員が実際に利用することと、利用できる状態にあることは異なります。
夜勤者や他拠点の従業員は、昼間だけ営業する社員食堂を利用できない場合があります。在宅勤務者も、オフィスにある食品は利用できません。
勤務形態による差がある場合は、制度の目的に沿って対象範囲や代替策を検討します。
社内規定に目的と利用条件を記載する
食事補助の目的や対象者、企業負担の範囲を社内規程に記載します。
・制度の目的
・対象となる従業員
・対象となる食事や商品
・企業と従業員の負担方法
・利用上限と集計期間
・休職者や退職者の取り扱い
規程を作成するだけでなく、実際の運用と一致しているかも定期的に確認しましょう。
食事代と負担額の記録を残す
食事代の総額、従業員負担額、企業負担額を記録します。
従業員ごとに利用額が異なる場合は、月単位で集計できる仕組みが必要です。
請求書だけでは、個人ごとの利用実績が分からない場合があります。決済記録や給与控除の記録など、必要に応じて確認に使う資料を決めておきましょう。
食事補助を非課税にする2つの要件
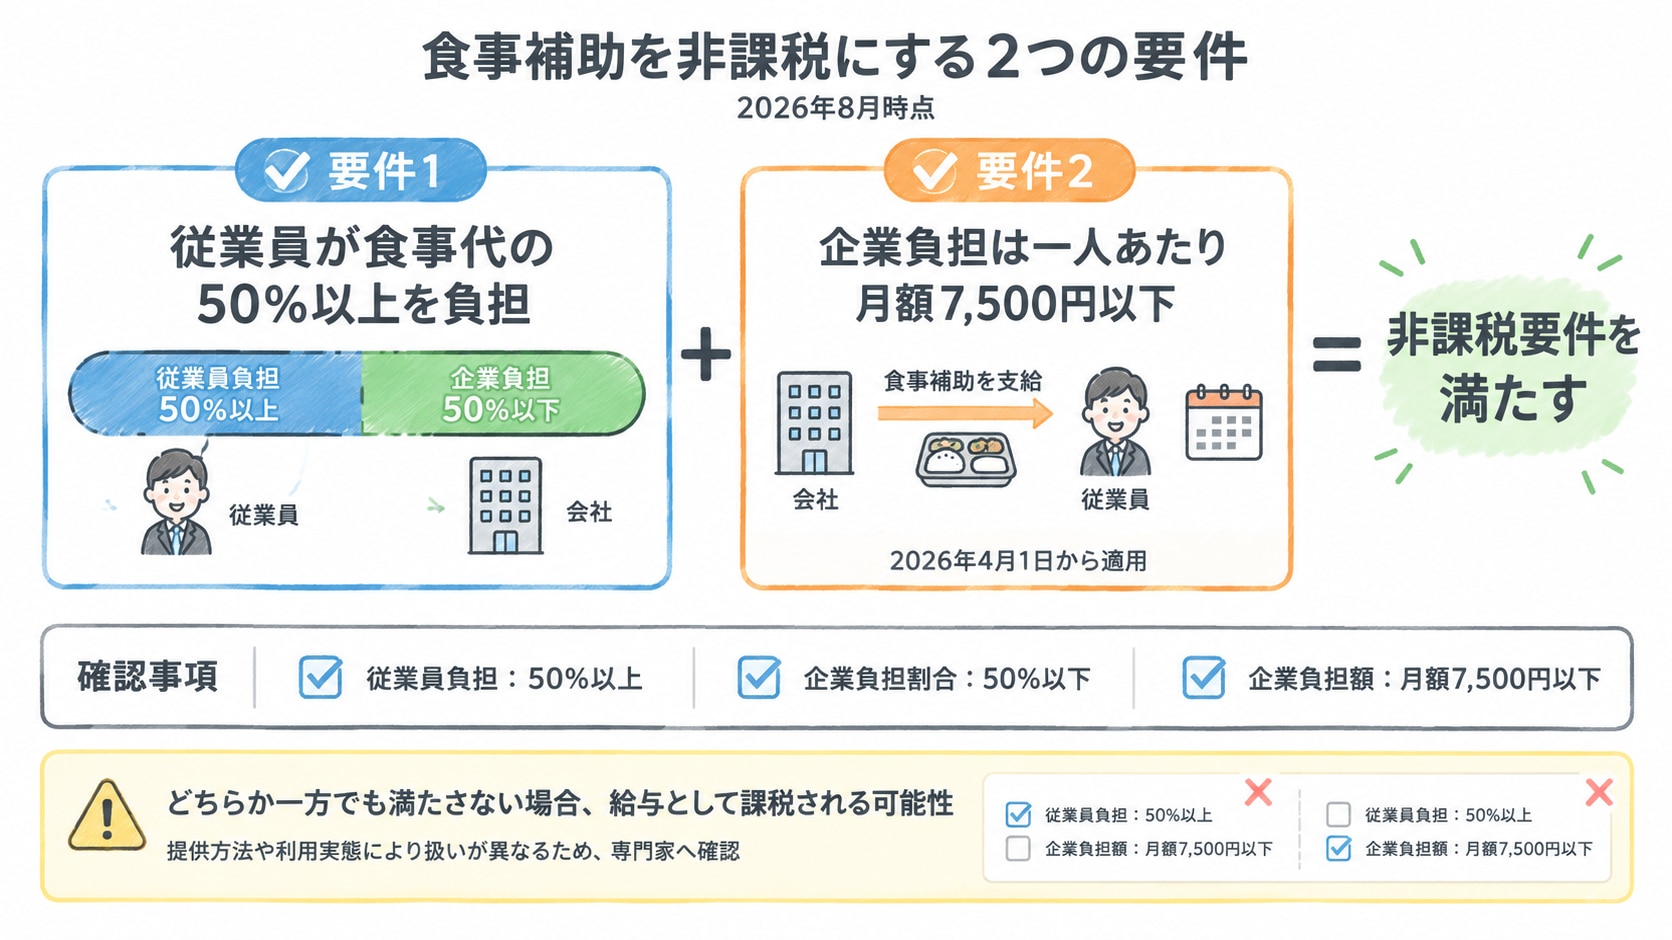
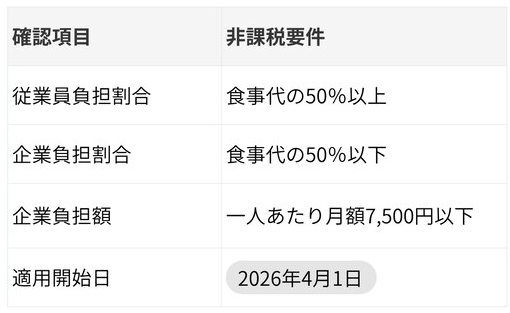
食事補助を従業員への給与として課税しないためには、2026年8月時点で次の2つの要件を両方満たす必要があります。
従業員が食事代の50%以上を負担する
企業負担が一人あたり月額7,500円以下である
簡単に言えば、企業が食事代の半分を超えて負担せず、企業負担を一人月額7,500円以内に収める条件です。
2026年の食事補助非課税枠改正と適用要件でも詳しく解説しています。
従業員が食事代の50%以上を負担する
一つ目は、従業員が食事代の50%以上を負担する要件です。企業の負担割合は、食事代の50%以下にします。
制度全体の平均だけでなく、従業員ごとの利用額と負担額を確認できる運用が必要です。
企業負担を月額7,500円以下にする
二つ目は、企業負担を従業員一人あたり月額7,500円以下にする要件です。
限度額はこれまで3,500円でしたが、2026年4月1日に7,500円に引き上げられました。
企業負担が月額7,500円以下でも、従業員負担が50%未満であれば、両方の要件を満たしません。
参考|国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」
要件を満たさない場合の考え方
非課税要件を満たさない場合は、従業員への給与として課税される可能性があります。
ただし、どの金額が給与課税の対象になるかは、提供方法や利用実態によって異なります。自己判断で処理せず、専門家へ確認してください。
食事の福利厚生制度で注意したいケース
食事補助制度は、勤務場所や提供方法によって利用機会が異なります。
法定福利厚生と法定外福利厚生の違いも確認し、制度の位置づけを整理しましょう。
役員や一部の従業員だけを対象にする場合
役員や一部の従業員だけを対象にすると、個人への報酬と判断される可能性があります。
特定の勤務条件を理由に対象を限定する場合は、その基準を明確にします。制度の目的と対象範囲を税理士へ共有し、取り扱いを確認してください。
現金で食事手当を支給する場合
現金による食事手当は、原則として給与として扱われます。月額7,500円以内でも、自動的に非課税になるわけではありません。
食事や食品の提供とは分けて考えます。勤務条件による取り扱いも含め、国税庁の情報と自社の実態を照らし合わせましょう。
夜勤者や在宅勤務者を含む場合
夜勤者は昼間向けの社員食堂を利用できない場合があります。在宅勤務者は、オフィス内の食品を利用できません。ただし、完全在宅ではない場合、出社ならではのメリットとして訴求することも一つの方法となります。
全従業員へ同じ提供方法を用意できない場合は、制度の目的や対象者の決め方に合理性があるかを確認します。
複数拠点で提供方法が異なる場合
拠点ごとに、社員食堂、弁当、食品の常備など、異なる提供方法を採用するケースがあります。
提供方法が違っても、対象基準や企業負担の考え方を整理しておくことが大切です。利用実績を共通の形式で集計すると、全社で確認しやすくなります。
食事補助制度を導入する手順
食事補助制度は、目的と対象者を明確にしてから提供方法を選びます。
税務上の条件だけでなく、従業員の利用しやすさも確認しましょう。
目的と対象者を決める
昼食の支援や夜勤者の食環境改善など、制度で解決したい課題を整理します。
サービスや施策については複数の目的を満たす場合もあるので、詳細は確認してください。
対象者の勤務時間、勤務地、出社頻度も確認します。対象を限定する場合は、理由を社内で説明できるようにしましょう。
企業負担と従業員負担を設計する
無理なく継続できる予算を整理し、企業と従業員の負担額を決めます。
非課税要件を活用する場合は、従業員負担50%以上と、企業負担月額7,500円以下の両方を満たすように設計します。
限度額を上限まで使う必要はありません。対象人数や利用見込みも踏まえて検討してください。
利用実績を管理できる仕組みを選ぶ
次の情報を確認できる仕組みを選びます。
・利用者と利用日
・食事代の総額
・従業員負担額
・企業負担額
・決済や給与控除の記録
・記録を確認する担当者
記録方法が複雑すぎると、担当者の負担が増えます。利用者と管理部門の双方にとって続けやすい仕組みを選びましょう。
経理・労務担当者や税理士へ確認する
制度案を作成したら、経理・労務担当者へ共有します。社内規程や給与処理、利用記録の方法を確認してください。
福利厚生費や給与課税の区分や提供方法・対象者を含め、税理士へ具体的に伝えることが大切です。
料金プランや企業負担の考え方を確認できる資料をご用意しています。
予算検討の段階でもご覧いただけます。
オフィス常設型の社食サービスを福利厚生に活用する方法
Office Stand By Youは、新宿中村屋がのシェフが開発した、常温保管が可能なスープをオフィスに常設する社食サービスです。
従業員による購入と企業負担を組み合わせられます。

従業員販売価格と企業負担を設定する
Office Stand By Youでは、企業全負担はもちろん、従業員販売価格を企業ごとに150円、200円、250円などに設定できます。2026年8月現在では導入企業では250円の設定が最多です。
最小のお届け個数は月32個です。32個が完売し、従業員購入代金を一個250円とした場合、企業の実質負担額は月額18,000円からです。
※実際の負担額は、契約プランや販売価格によって異なり、上記は税別での価格です。
キャッシュレスで利用実績を管理する
従業員はQRコードを使って購入します。専用の決済端末やアプリは必要ありません。
Office Stand By Youのスープは常温保管でき、冷蔵庫や冷凍庫など保管用の電源も不要です。
非課税の食事補助として活用できるかは、実際の負担割合や制度設計を踏まえて確認してください。
導入事例:BOOKOFF SUPER BAZAAR 409号川崎港町店様
BOOKOFF SUPER BAZAAR 409号川崎港町店様では、シフト制かつ店舗隣接のスーパーの閉店を機に、働きやすい環境づくりへの取り組みでOfficeStandByYouを導入しました。キャッシュレス決済や、好きなタイミングで購入してすぐに食べられることを評価いただいています。
また、従業員がQRから購入する際に決済画面からログインすることで、担当者さまは購入者や個数の把握をしています。
詳しくは小売店での導入事例をご覧ください。
福利厚生費と食事の条件に関するよくある質問
従業員全員が利用しないと福利厚生費になりませんか?
全員が実際に利用することと、対象者が利用できる機会を用意することは異なります。
利用人数だけで判断せず、対象範囲や制度の目的、運用実態を確認してください。
食事手当を現金で支給しても非課税ですか?
現金による食事手当は、原則として給与として扱われます。ただし、勤務条件などによって取り扱いが異なる場合があります。
自社の支給方法を経理・労務担当者または税理士へ共有し、確認してください。
月額7,500円は従業員一人あたりですか?
非課税枠としての要件である月額7,500円は、従業員一人あたりの企業負担に関する非課税限度額です。2026年4月1日から適用されています。
従業員が食事代の50%以上を負担する要件も満たす必要があります。
最終的な経理・税務判断は誰に確認しますか?
まずは、会社の経理・労務担当者へ制度案を共有します。必要に応じて、税理士や所轄の税務署へ確認してください。
検討段階に合わせ、次の情報をご用意しています。
この記事の内容を、担当者向けに1冊にまとめた資料もご用意しています。(無料)
ダウンロードはこちら


Copyright © NAKAMURAYA CO.,LTD. All Rights Reserved.