食事補助の非課税枠が7,500円に改正|福利厚生への活用法
食事補助の非課税限度額は、2026年4月1日から従業員一人あたり月額7,500円になりました。ただし、全額が自動的に非課税になるわけではありません。
この記事は、制度の見直しを検討する経営層・管理部門長の方に向けたものです。
オフィス常設型の社食サービスを提供する新宿中村屋が、適用要件や計算方法、導入手順を解説します。
食事補助の非課税限度額は月額7,500円に改正
食事補助の非課税限度額は、2026年4月1日から月額7,500円へ引き上げられました。国税庁の法令解釈通達改正によるものです。
この金額は、企業が負担できる上限だけを示すものではありません。従業員の負担割合を含む、所定の要件を満たす必要があります。
参考:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」令和8年4月
2026年4月1日から適用された変更点
食事補助の非課税限度額は、月額7,500円です。2026年4月1日以後に支給する食事から適用されています。
制度を活用すると、企業は一定の範囲で従業員の食事を支援できます。従業員にとっても、日々の食事に利用しやすい福利厚生になります。
ただし、企業が月額7,500円を現金で一律支給すれば、必ず非課税になるという制度ではありません。食事の提供方法と負担割合を確認することが重要です。
改正前の限度額との違い
今回の改正では、約40年ぶりに非課税限度額が引き上げられました。改正前は月額3,500円でしたが、2026年4月1日から月額7,500円へ変更されています。制度改正を受けて、企業は次の項目を見直すことができます。
・従業員一人あたりの食事補助予算
・企業と従業員の負担割合
・食事の提供方法
・対象となる従業員の範囲
・利用実績を記録する方法
既存制度がある場合は、金額だけを変更するのではなく、社内規程や給与処理との整合性も確認します。
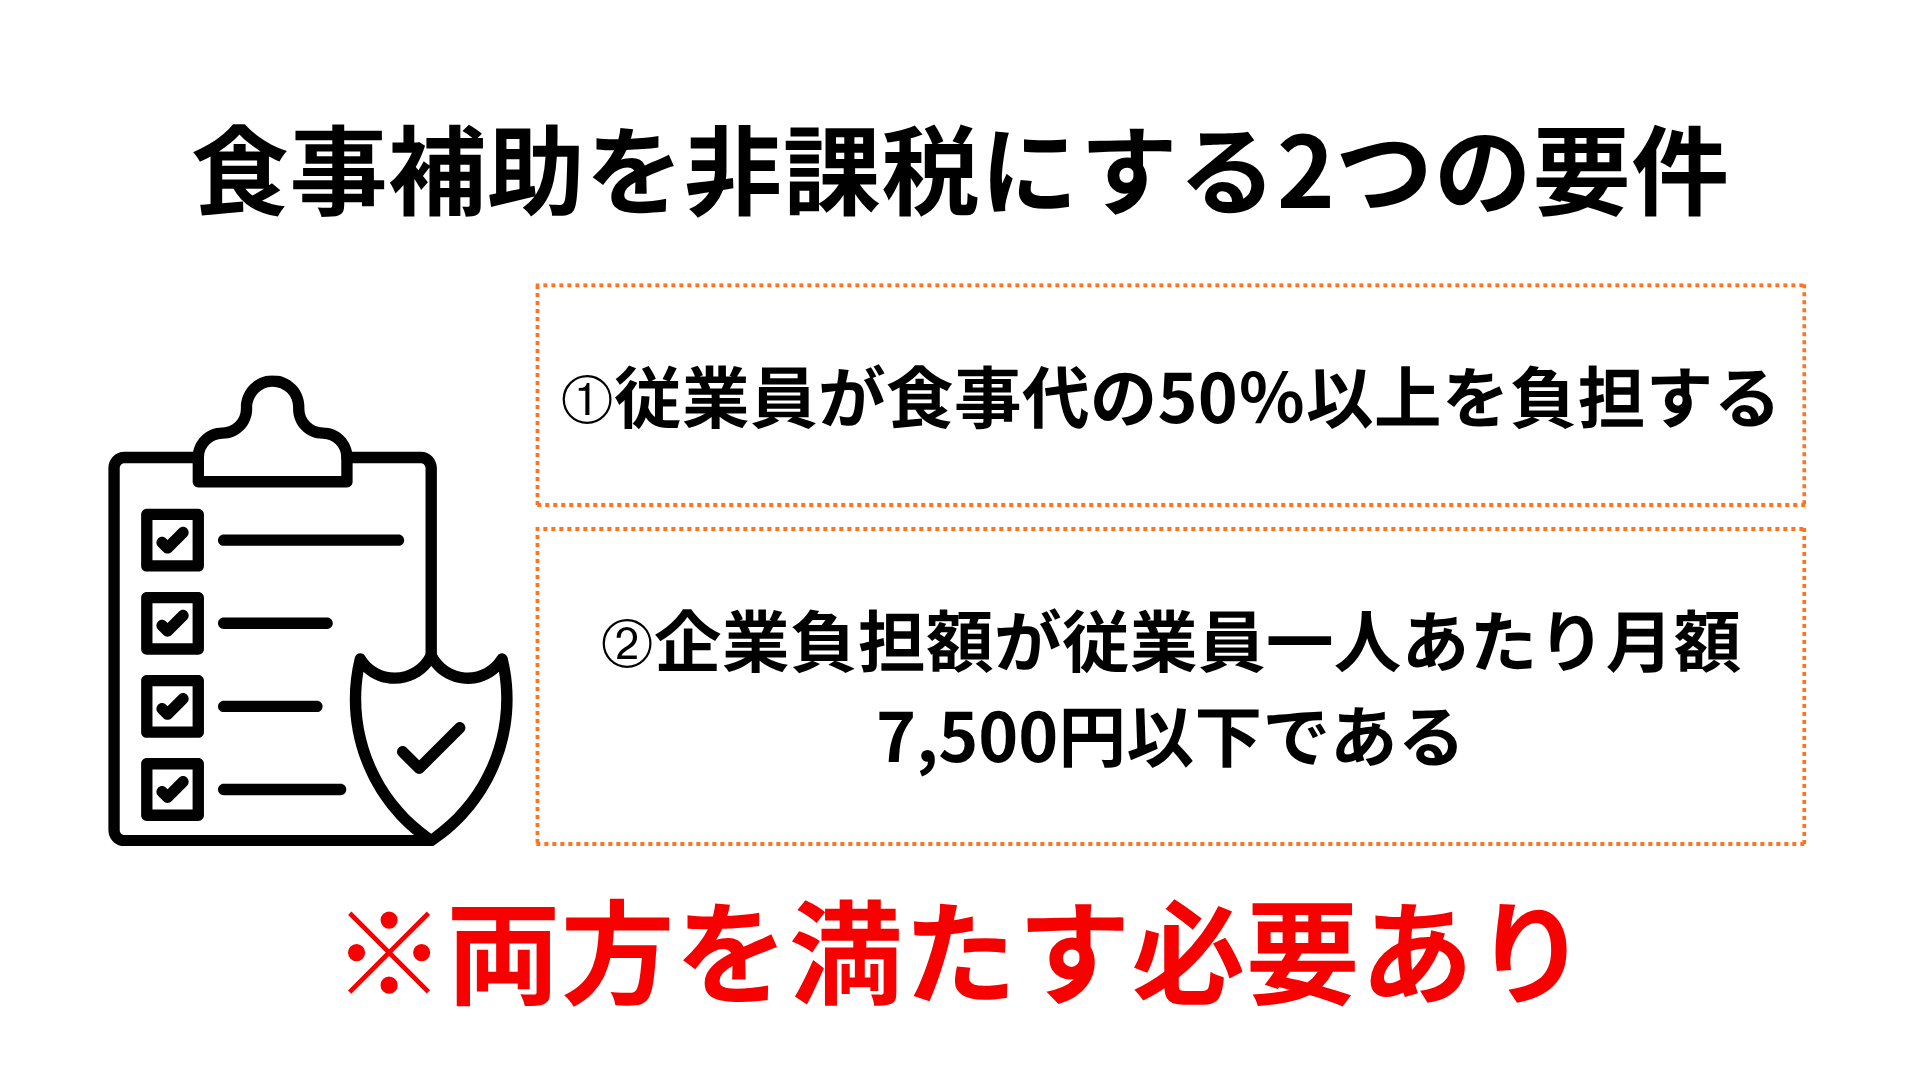
食事補助を非課税にする2つの要件
食事補助を非課税として扱うには、負担割合と企業負担額の両方を確認します。2026年8月時点では、次の要件をいずれも満たす必要があります。
・従業員が食事代の50%以上を負担する
・企業負担額が従業員一人あたり月額7,500円以下である
片方だけを満たしていても、非課税要件を満たしたことにはなりません。
従業員が食事代の50%以上を負担する
一つ目の要件は、従業員本人が食事代の50%以上を負担することです。企業負担が食事代の50%を超えないように設計します。
たとえば、食事代に対して企業と従業員が半分ずつ負担する方法があります。実際には月ごとの利用回数や商品価格により負担額が変わります。制度設計時には、次の情報を分けて記録できるようにします。
・食事代の総額
・従業員が支払った金額
・企業が負担した金額
・対象となる利用期間
・従業員ごとの利用実績
企業負担を月額7,500円以下に収める
二つ目の要件は、企業負担額を従業員一人あたり月額7,500円以下にすることです。2026年4月1日から適用されている限度額です。
従業員が50%以上を負担していても、企業負担が限度額を超える場合は注意が必要です。反対に、企業負担が月額7,500円以下でも、従業員負担が50%未満なら要件を満たしません。
従業員ごとに利用額が異なる制度では、月単位で企業負担を把握できる運用が必要です。
食事補助の非課税額を計算する考え方
非課税要件を確認する際は、食事代の総額から考えると整理しやすくなります。企業負担額だけを見ず、従業員負担との比率も確認してください。
計算時に確認する項目は次のとおりです。
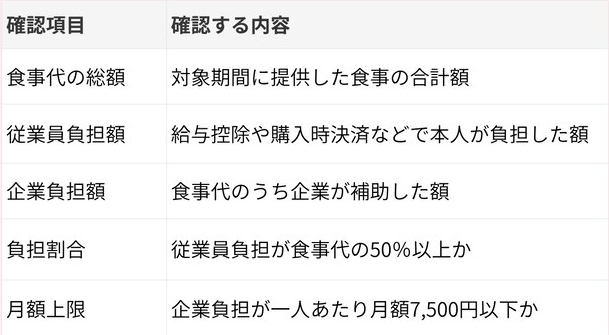
利用額を集計する期間や対象商品も、あらかじめ社内ルールで定めておくと確認しやすくなります。
企業負担額と従業員負担額を整理する
最初に、対象となる食事代の総額を確認します。そのうえで、従業員負担額と企業負担額を分けます。
判定の順序は次のとおりです。
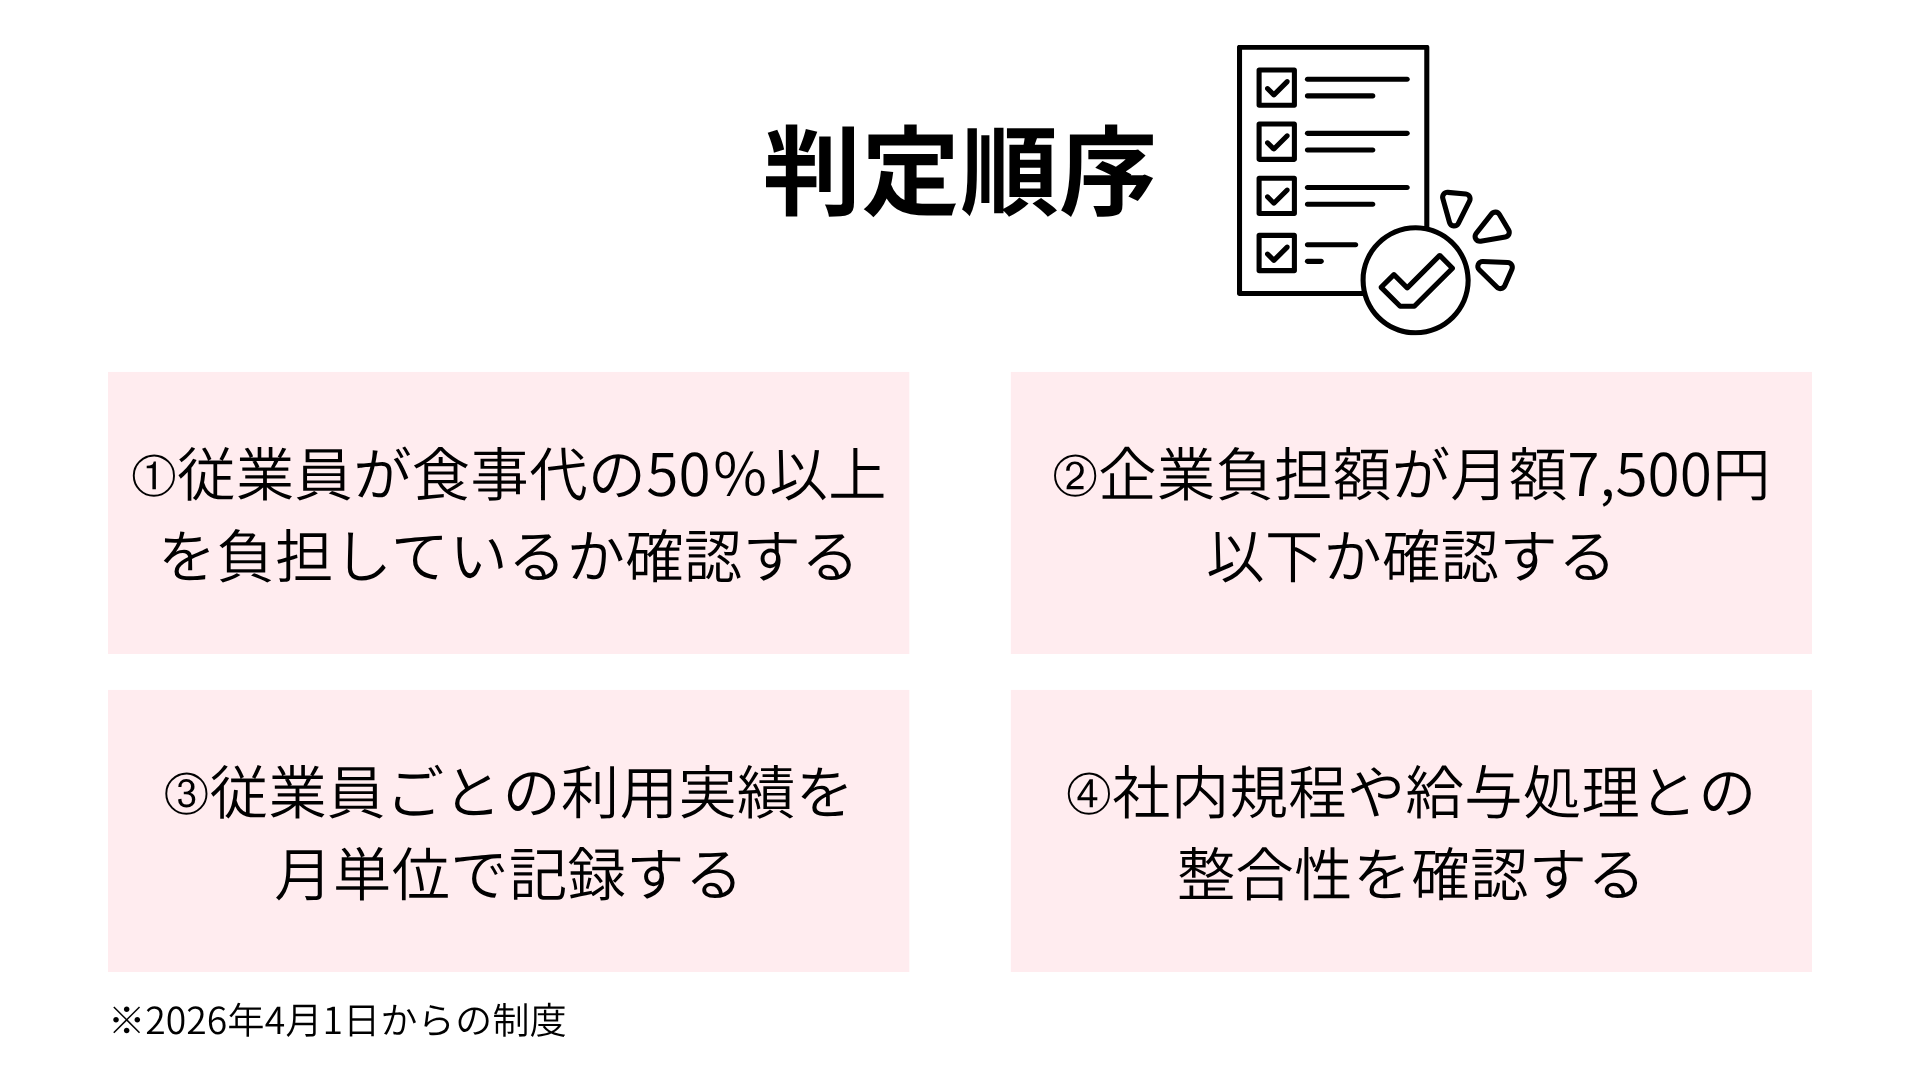
一律の予算を設ける場合でも、利用実績と企業の実際の負担額を把握できる仕組みが必要です。
要件を満たさない場合の取り扱い
要件を満たさない食事補助は、給与として課税される可能性があります。現金で支給する食事手当についても、原則的な取り扱いと例外の条件を分けて確認する必要があります。
税務上の取り扱いは、提供方法や勤務条件によって異なる場合があります。制度の導入前に、経理・労務部門で確認しておくと安心です。
料金プランと企業負担の考え方を確認できる資料をご用意しています。
予算検討の段階でもご覧いただけます。
食事補助制度を導入するメリットと注意点
食事補助は、従業員の生活を身近な形で支援できる福利厚生です。一方で、公平性や記録方法を決めずに始めると、管理が複雑になる場合があります。
制度の目的を明確にし、利用しやすさと管理のしやすさを両立させることが大切です。
福利厚生による従業員支援につながる
食事は、多くの従業員が日常的に必要とするものです。食事補助を導入すると、出社日に利用できる身近な支援になります。
社員食堂を設ける方法のほか、弁当の提供やオフィス常設型の社食サービスを利用する方法もあります。企業の規模や勤務形態に合わせて選択できます。
また、食事補助の利用シーンによっても選択肢が変わります。昼食だけか、朝食や間食も支援したいかなどによっても最適なものは変わってきます。
対象者と利用ルールを明確にする
制度の対象者が曖昧だと、従業員間で利用のしやすさに差が生まれます。正社員だけでなく、パートや契約社員などの扱いも検討します。
夜勤、出張、在宅勤務がある場合は、制度を利用できる条件を整理します。拠点ごとに提供方法が異なる場合も、補助の考え方をそろえておくと説明しやすくなります。
社内規程には、次の内容を記載する方法があります。
・制度の目的
・対象者
・対象となる食事
・企業と従業員の負担方法
・利用上限と集計期間
・休職者や退職者の取り扱い
税務上の取り扱いを社内で確認する
食事補助は、要件を満たす場合に非課税として扱われます。ただし、支給方法や運用実態によって判断が異なる可能性があります。
社内では、人事、労務、経理の担当範囲を明確にします。制度設計、利用実績の管理、給与処理を分担すると確認漏れを防ぎやすくなります。
食事補助制度を導入する5つの手順
食事補助制度は、予算だけを先に決めるのではなく、対象者や提供方法から順番に設計します。
次の流れで進めると、関係部署との調整がしやすくなります。
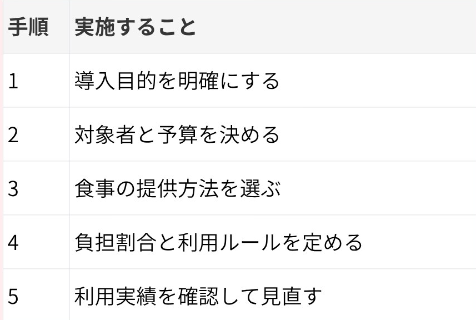
導入前に小規模なトライアルを行うと、利用意向や管理の手間を確認できます。
対象者と予算を決める
最初に、誰のどのような課題を解決する制度なのかを決めます。昼食の支援だけでなく、夜勤や朝食、残業時の食事を対象にする考え方もあります。
次に、対象人数と一人あたりの予算を整理します。非課税制度を活用する場合は、従業員負担50%以上と企業負担月額7,500円以下の両方を前提に設計します。
提供方法と従業員負担額を設計する
食事の提供方法には、社員食堂、弁当型、チケット型、オフィス常設型の社食サービスなどがあります。設置スペースや担当者の管理負担も比較します。
従業員負担額は、食事代の50%以上になるように設計します。購入回数が変動する場合は、月ごとの実績を集計できる仕組みがあるものだと安心です。
利用実績を確認できる運用にする
導入後は、従業員ごとの利用額と企業負担額を確認します。請求書や決済記録など、確認に用いる資料も決めておきます。
制度が利用されているかだけでなく、補充や集計にかかる手間も確認します。運用負担が大きい場合は、対象商品や発注方法を見直す方法があります。
常温保管のスープを活用した食事補助の仕組み
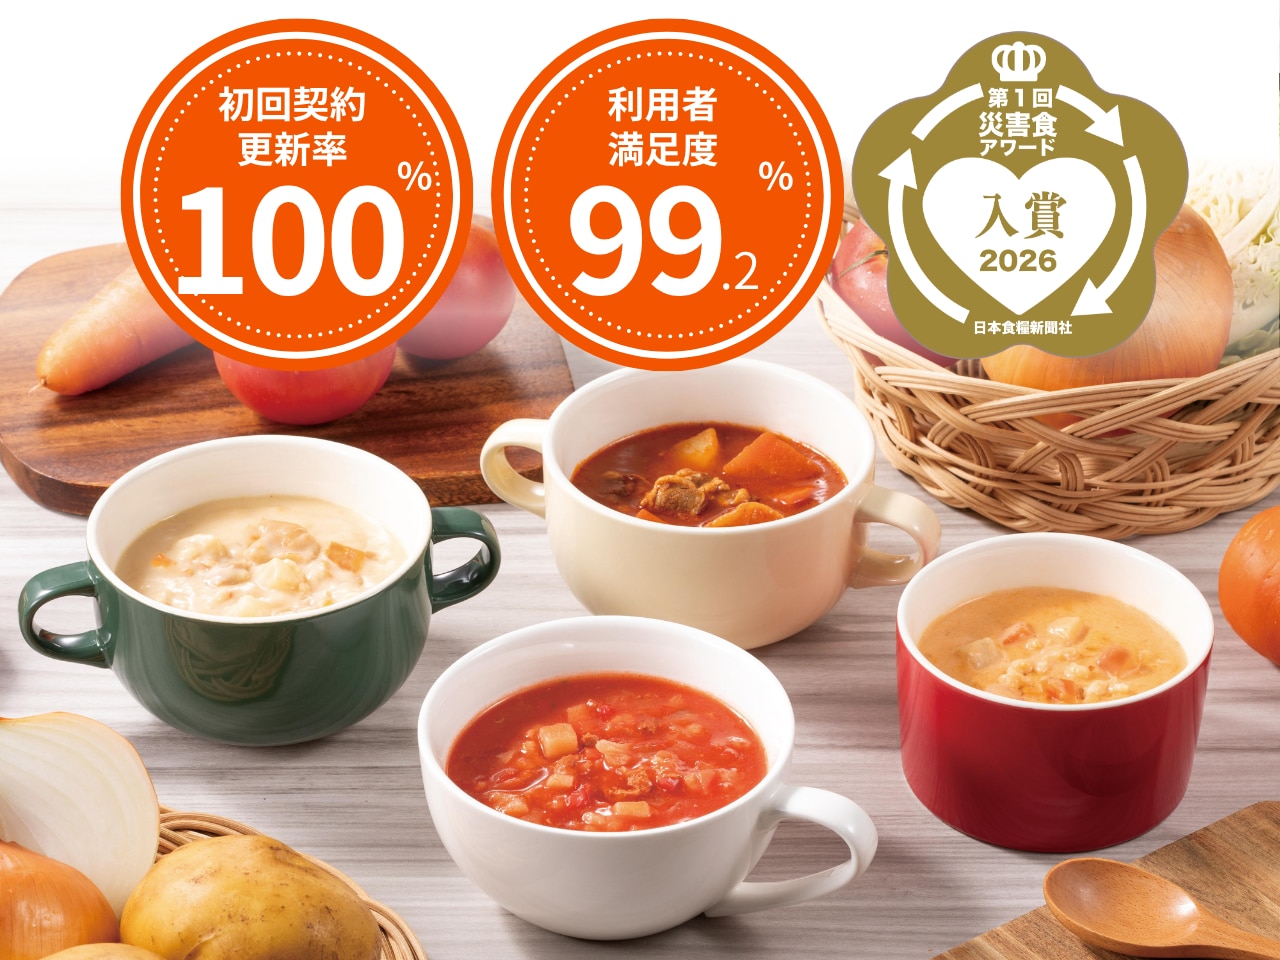
Office Stand By Youは、「おいしい」でオフィスを笑顔に、という想いから生まれた、新宿中村屋が提供する社食サービスです。常温で保管できるスープをオフィスに常設し、従業員は電子レンジで90秒温めるだけで気軽にスープを味わえます。
スープは新宿中村屋のレストランで経験を積んだシェフが開発しており、当サービス限定の商品となります。従業員は24時間好きな時間にQRコードからキャッシュレスで購入できます。専用端末やアプリは不要です。
昼食にプラス1品でも、ごはんやパンとあわせて一食でも、朝食や間食でも使える食事補助です。従業員の販売価格は企業の負担バランスによって変更が可能なため、各社にあった用途や価格に応じて低いハードルで始めることが出来ます。
導入事例:価格への懸念をトライアルで解決
株式会社アーバネットコーポレーション様では、既存サービスの商品が従業員価格100円だったため、OfficeStandByYouのスープ販売価格が250円でも購入されるかを懸念していました。
そこで導入前にトライアルを実施し、250円でも購入されることを確認しました。繰り返し食べたくなる味と、キャッシュレスによる管理のしやすさも決め手になっています。
導入後は、健康的な食事を手頃に提供でき、ランチの選択肢が広がりました。価格への懸念を実際の利用状況で確かめた事例です。
詳しくは、価格への懸念をトライアルで解消した導入事例をご覧いただけます。
食事補助の非課税限度額に関するよくある質問
月額7,500円は従業員一人あたりですか?
月額7,500円は、従業員一人あたりの企業負担に関する限度額です。2026年4月1日から適用されています。
この要件に加え、従業員が食事代の50%以上を負担する必要があります。企業全体の予算ではなく、従業員ごとに確認します。
現金で支給する食事手当も非課税ですか?
現金で支給する食事手当は、原則として給与として扱われます。ただし、勤務条件などに応じた取り扱いがあるため、一律には判断できません。
国税庁の最新情報を確認し、自社の支給方法について経理・労務担当者または税理士へ相談してください。
従業員の利用額が月ごとに異なる場合はどうしますか?
従業員ごとの食事代、本人負担額、企業負担額を月単位で確認します。利用回数が変わっても、二つの非課税要件を満たしているか判断できる記録が必要です。
ただし、例えば1回の従業員負担が250円の場合は1ヶ月20日間使った合計が5,000円となりますので、通常の範囲内では記録を取らなくても通常は問題ない場合もあります。
実務的な導入条件は、導入条件や運用に関するよくある質問でも確認できます。
最終的な税務判断は誰に確認すればよいですか?
まずは、自社の経理・労務担当者に制度案を共有します。必要に応じて、顧問税理士や所轄の税務署へ確認します。
検討段階に応じた情報をご用意しています。
税務上の取り扱いは条件により異なります。個別の判断は、貴社の経理・労務ご担当者、または税理士にご確認ください。
Copyright © NAKAMURAYA CO.,LTD. All Rights Reserved.